11. rokov – 11. varovaní. Predpoveď krachu nie je investičný plán
Jedenásť rokov varovaní v jednej tabuľke a jedna otázka, ktorá o vašom majetku rozhodne viac než všetky prognózy dokopy.
Každý rok ten istý článok, iba iné meno
V auguste Grantham. V júni Zeberg na obálke. Pred nimi Burry, Dalio, Kiyosaki. Mená sa striedajú, titulok ostáva: legenda varuje, krach je nevyhnutný.
Ak máte peniaze v akciách prvýkrát v živote – napríklad po predaji firmy –, takýto článok vám niekto pošle spoľahlivo každý rok. A otázka, ktorú potom počúvam, znie vždy rovnako: „Mám tam 400-tisíc. Keby som to teraz vybral a počkal…“
Tieto články vám s tým rozhodnutím nepomôžu. Nie preto, že by trh nemohol padnúť – trhy prechádzajú korekciami bežne. Nedávajú vám tú dôležitú a potrebnú odpoveď, ktorú by ste očakávali: kedy. Namiesto toho mútia vodu.
Ukážem vám to na jedenástich rokoch, jednom čísle a jednom prípade.
Fakty vs. produkt: Čo je vo varovaní informácia a čo tovar
V každom varovaní pred krachom sú zlepené dve tvrdenia, ktoré v titulku vyzerajú ako jedno.
Prvé: akcie sú drahé. To je informácia. Dá sa zmerať, dá sa overiť a v roku 2026 ju pomenovala aj Európska centrálna banka, keď varovala, čo by prasknutie bubliny okolo umelej inteligencie znamenalo pre Európu. Alebo že situácia sa podobá roku 2007, tesne pred vypuknutím finančnej krízy.
Druhé: pád príde v určitom čase. To je dátum. A dátum je tovar – predáva sa výborne a zatiaľ ho nikto nedokázal dodávať opakovane.
Napríklad:
- Marec 2023: „Akciový trh sa zrúti do 60 dní“, varuje, autor bestselleru o príčine predošlej finančnej krízy. Nič sa nezrútilo – svetové akcie skončili rok o 24 % vyššie.
- December 2023: „Bude rok 2024 rokom najväčšieho krachu na akciovom trhu?“ pýta sa titulok. Mark Spitznagel (Universa) v článku varuje pred krachom horším než v roku 1929 pre „najväčšiu kreditnú bublinu v histórii ľudstva“ – bez dátumu; ten dodal titulok. Americké akcie v roku 2024 vzrástli o 23 %.
- Leto 2024: V roku 2025 príde krach na akciovom trhu, keď praskne „bublina všetkých bublín“, tvrdí ekonóm. Svetové akcie v roku 2025 vzrástli o 21 %.
Vezmite Jeremyho Granthama a jeho tohtoročné varovanie o 70-percentnom páde trhov. Nie je to bloger. Z japonských akcií vystúpil už v roku 1987, dlho pred ich pádom, pred internetovou bublinou varoval tak dlho, že ho opustila polovica klientov – a mal pravdu. Videl rok 2008 a na dne v marci 2009 písal, prečo nakupovať.
Intenzívne pred krachom varoval už v rokoch 2021 a 2022, keď tvrdil, že trh zažíva historickú eufóriu.
V rokoch 2023 a 2024 priznal, že prasknutie tejto bubliny dočasne oddialil a umelo predĺžil práve nečakaný obrovský boom okolo generatívnej umelej inteligencie (AI), ktorý však podľa neho celú situáciu len zhoršuje.
Z tohto dôvodu ho časť finančnej komunity označuje za takzvaného permabeara (večného pesimistu) – človeka, ktorý predpovedá krach v podstate neustále.
Jeho dnešný odhad – pokles „bližšie k 70 % než k 50 %“, ktorý príde „o dva týždne alebo o dva roky“ – je poctivé priznanie neistoty. Ako návod na rozhodnutie je však nepoužiteľný: nepovie vám, či predať dnes, o rok, alebo vôbec.
Ako často prichádzajú varovania?
Každý rok. Toto je tabuľka, ktorú si uložte – o rok ju budete potrebovať znova.
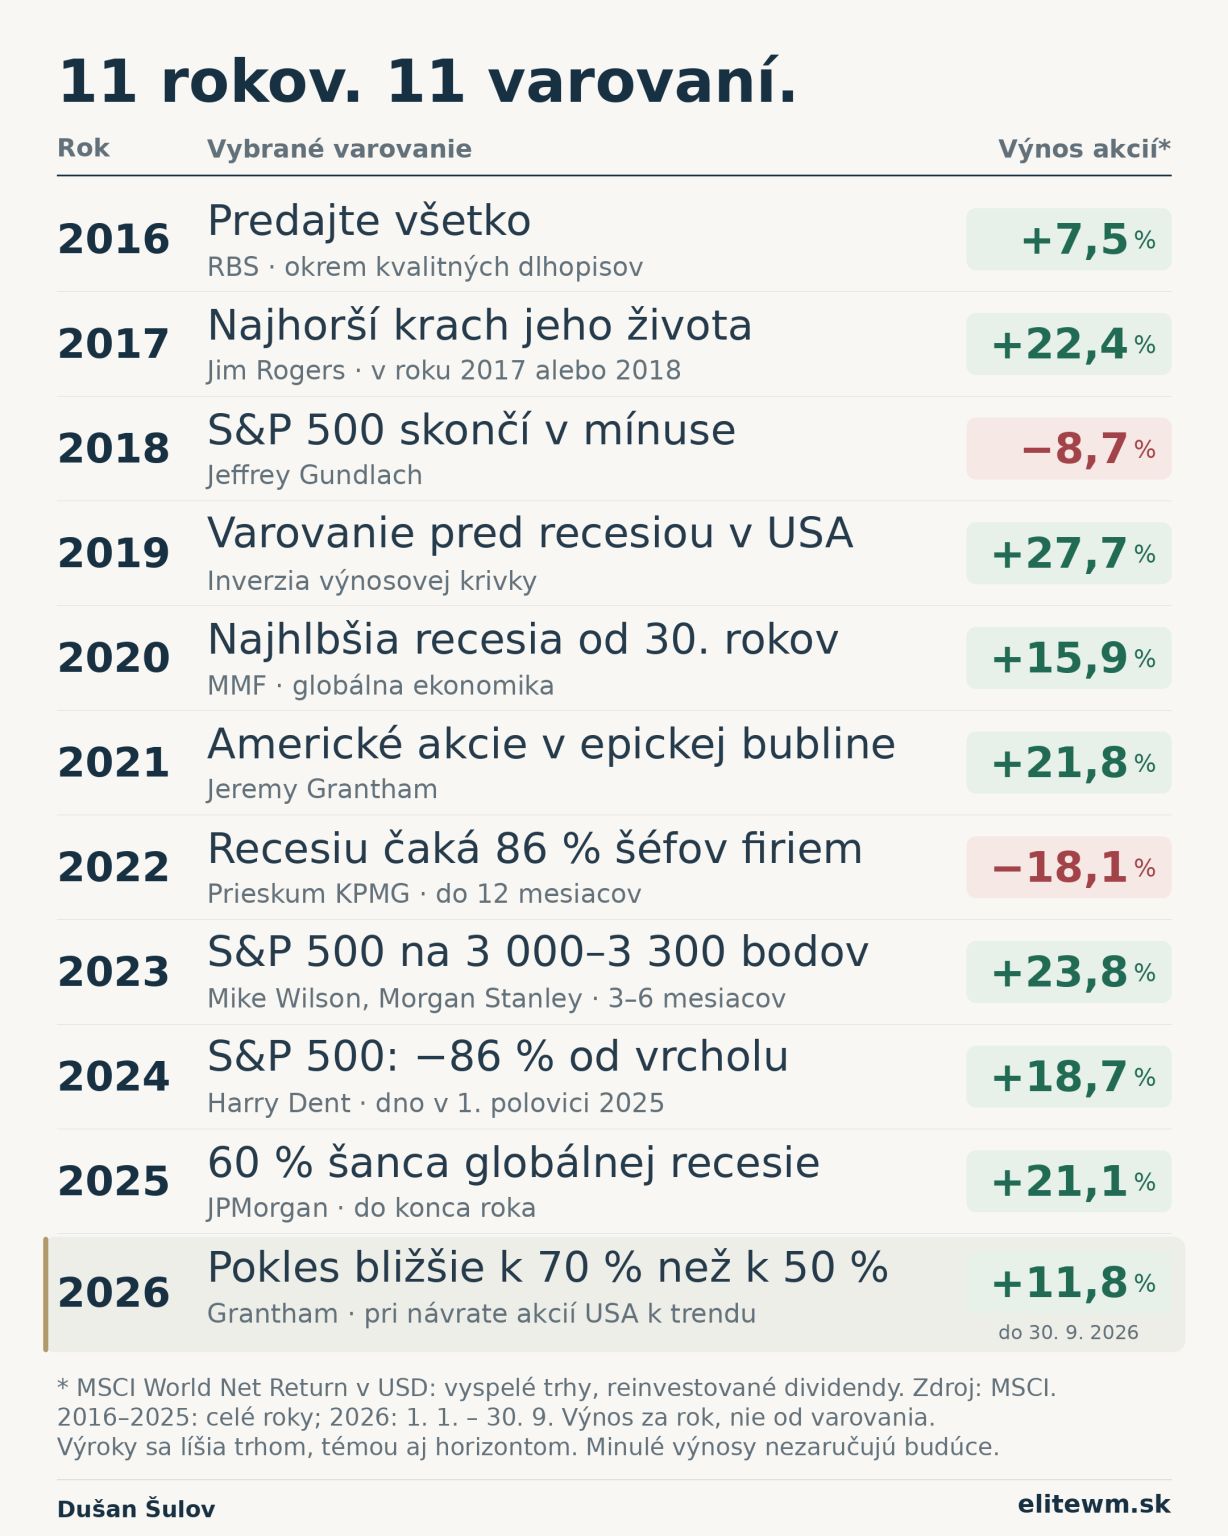
Výnosy sa vzťahujú na uvedený kalendárny rok, nie na obdobie od zverejnenia varovania. Jednotlivé výroky sa líšia trhom (USA vs. svet), predmetom (recesia vs. pokles akcií) aj horizontom; rok 2026 je ešte otvorený.
Jedenásť rokov, jedenásť varovaní, dva mínusové roky.
Vybral som jedno varovanie na rok, aby sa tabuľka dala prečítať. V každom z tých rokov by sa našli ďalšie – od Bridgewateru, Jamieho Dimona, Nouriela Roubiniho či z prieskumu Svetového ekonomického fóra. Nie sú to exoti.
Tabuľka ani nedokazuje, že sa mýlili všetci. Gundlach rok 2018 trafil. MMF recesiu v roku 2020 trafil tiež – a akcie napriek tomu skončili rok v pluse. Niektoré horizonty ešte bežia. Tabuľka dokazuje niečo iné: varovanie príde každý rok bez ohľadu na to, ako dopadlo to predošlé.
Z toho vyplýva silné ponaučenie. Aj keď trafíte, čo sa stane v ekonomike, stále neviete, ako na to zareaguje trh – milióny investorov, ktorí doň denne vstupujú.
Kto v januári 2016 vložil do svetových akcií 100 000 dolárov a nechal ich tam, mal ich koncom septembra 2026 približne 352 000. Kto vtedy predal a čakal na pokles, má svojich 100 000 a úroky z vkladu či bezpečných dlhopisov.
Takmer nikto nečaká v hotovosti jedenásť rokov. Je to ilustrácia toho, čo stojí dlhé čakanie mimo trhu. A čakanie „kým to spadne“ býva dlhšie, než si človek na začiatku myslí.
Čo rozhoduje namiesto predpovede
Otázka teda nie je, či príde krach. Korekcie prídu – vždy prišli. Otázka je, či ich váš plán prežije bez toho, aby ste museli uhádnuť dátum.
Pri klientoch, s ktorými pracujem, to znamená tri veci. Slúžia nám na to štyri vrstvy rôznych aktív, do ktorých rozkladáme portfólio.
Rezerva na čerpanie. Peniaze na výdavky niekoľkých najbližších rokov nie sú v akciách. Primerane veľká a likvidná rezerva znižuje riziko, že budete musieť počas poklesu predávať akcie na pokrytie bežných výdavkov. Nezávisí od toho, či pokles príde o dva týždne alebo o dva roky – preto je to prvá vec, ktorú riešim.
Rozloženie, pri ktorom jeden trh nerozhoduje o všetkom. Zvyšok majetku je rozložený globálne.
Alokácia podľa života, nie podľa titulkov. Pomer akcií a bezpečnej časti sa mení, keď sa mení vaša situácia – predaj firmy, začiatok renty, dedičstvo. Nie keď vyjde článok.
Správna reakcia na drahý trh je alokácia, nie únik. A správna reakcia na článok o krachu je tabuľka vyššie.
Overte si svoju pripravenosť na pokles – nezáväzný rozhovor >>>
Štyri dôvody, prečo vám predpoveď nepomôže rozhodnúť
1) Ocenenie nie je časovač
Vysoké ocenenie je dôvod pracovať s opatrnejšími očakávaniami dlhodobých výnosov. Samo osebe však neurčuje, kedy príde pokles. Drahý trh môže byť o rok ešte drahší – „epická bublina“ z januára 2021 a rast o pätinu v tom istom roku sú toho názorným príkladom. Diagnóza a termín sú dve rôzne veci. Titulok ich zlepí do jednej.
2) Nebola to menšina
Bolo by pohodlné povedať, že médiá vyberajú bláznov. V októbri 2022 čakalo recesiu do roka 86 % z vyše tisíc opýtaných šéfov veľkých firiem. V januári 2023 ju považovali za pravdepodobnú približne dve tretiny hlavných ekonómov oslovených Svetovým ekonomickým fórom. Recesia neprišla ani v jednom z tých období. Netvrdím, že sa títo ľudia mýlili hlúpo – odhad nie je sľub. Tvrdím niečo iné: kto sa rozhodol podľa prevažujúceho očakávania, bol mimo trhu v jednom z najlepších rokov tabuľky.
3) Správny odhad recesie ešte nie je správny odchod a návrat
Rok 2022 je najzaujímavejší riadok tabuľky. Na jeho začiatku čakala väčšina analytikov v prehľade Forbesu mierny rast; trh padol o 18 %, lebo prišla inflácia a rýchly rast sadzieb. Keď potom v októbri čakalo recesiu 86 % opýtaných šéfov firiem, do roka neprišla a nasledoval jeden z najlepších rokov tabuľky. Dvakrát za sebou sa stal opak toho, čo sa čakalo. Rok 2019 je zrkadlový. Výnosová krivka sa obrátila a recesia v roku 2020 naozaj prišla – lenže spôsobil ju vírus, nie cyklus. Kto v lete 2019 predal, díval sa ešte pol roka na rastúci trh; samotný pád trval päť týždňov, nové maximum prišlo v auguste 2020 a na konci toho roka bol americký trh zhruba o 30 % vyššie, než keď predával. Ani správny odhad recesie nepovie, kedy odísť a kedy sa vrátiť.
4) Cieľ sa posúva, téza prežije
Grantham posunul pokles z 50 % na 70 %. Jamie Dimon povedal v roku 2017, že bublina praskne o pol roka – alebo rally potrvá ďalšie dva roky. Mark Spitznagel v septembri 2025 predpovedal najprv rast S&P 500 k 8 000 bodom a až potom pád horší než v roku 1929 – rast ju teda nevyvracia, lebo je jej súčasťou. Keď trh nespadne, číslo sa posunie a téza prežije. Pri každej takejto predpovedi preto potrebujem poznať dve veci: dokedy platí a čo by jej autor uznal za omyl.
Bez toho sa nedá vyhodnotiť – a čo sa nedá vyhodnotiť, nedá sa ani použiť.
Overte si svoju pripravenosť na pokles – nezáväzný rozhovor >>>
Komu varovanie slúži
Varovanie je silná správa – prináša čítanosť a predáva reklamu. Pokojný rok nie je ničím zaujímavý.
„Svetové akcie vyrástli o pätinu“ nikto nezdieľa. „Legenda varuje pred krachom“ áno.
Odmeny tomu zodpovedajú. Kto má meno postavené na varovaniach, žije z varovaní – z rozhovorov, podcastov a platených služieb; niektoré z týchto predpovedí sú doslova produkt s predplatným. A omyl má pre prognostika zriedka následky. Grantham prišiel pred rokom 2000 o polovicu klientov, lebo varoval priskoro – to je výnimka, nie pravidlo. Čitateľ, ktorý poslúchol, zaplatí hneď. Čo sa stane namiesto opravy, ukazuje najčerstvejší prípad.
Prípad Zeberg: omyl, žiadna reflexia, obálka
Henrik Zeberg, dánsky makroekonóm, hovorí o modeli hospodárskeho cyklu, ktorý „správne signalizoval každú recesiu od 50. rokov“. Tri položky z jeho verejne dohľadateľného záznamu:
- Marec 2023 (The Daily Hodl): „100 % – USA vstúpia do recesie koncom roka.“ Recesia neprišla, svetové akcie vyrástli takmer o štvrtinu.
- November 2024 (Thoughtful Money): vrchol amerického trhu 6 300 až 6 400 „v najbližších jednom až dvoch mesiacoch“, potom pád o 55 % a recesia horšia než 2008. Trh cez 6 400 prešiel a rástol ďalej. V októbri 2025 posunul vrchol na 7 500 a v rozhovore pre Forbes SK uviedol, že v rokoch 2022, 2023 ani začiatkom 2025 „nepodporoval názor, že recesia je bezprostredná“. Toto vysvetlenie treba položiť vedľa jeho stopercentnej recesie na koniec roka 2023. Záver si čitateľ urobí sám.
- Jún 2026 (Forbes Money): obálka. „Prichádza recesia, akú sme nikdy nezažili.“ Osem mesiacov po predchádzajúcom varovaní, bez jedinej vety o tom, ako dopadli tie predošlé.
Nemám problém s tým, že sa prognostik mýli. Mýlime sa všetci, ja tiež. Michael Burry napísal v januári 2023 „Sell“ a do dvoch mesiacov omyl priznal – to je v poriadku. Pre poriadok dodám aj to, že Zeberg v júnovom rozhovore odporúča rozložené portfólio – zlato, akcie, dlhopisy, hotovosť. To je rozumné a nie je to „predajte všetko“. Môj problém je inde: obálka s titulkom o recesii, akú sme nikdy nezažili, bez jedinej vety o tom, ako dopadli predošlé varovania. Voči čitateľovi, ktorý podľa niektorého z nich predal, je to faul.
Model, ktorý sa „nikdy nemýli“, lebo každý nesplnený signál sa počíta ako „ešte nenastal“, nie je model. Je to značka.
Mýtus: „Počkám na pokles a nakúpim lacnejšie“
Toto je najdrahší mýtus z celého článku, lebo znie rozumne.
Tento rok za mnou prišiel klient, ktorý ešte pred našou spoluprácou – viac ako rok predtým – predal všetky akcie. Čakal pokles, chcel nakúpiť lacnejšie. Trh medzitým vyrástol a on stále držal hotovosť. Nie je to naivný človek; číta, má skutočný analytický prehľad. Chýbalo mu to, čo sa z článkov vyčítať nedá: pravidlo, kedy sa vrátiť.
Predaj pred krachom totiž nie je jedno rozhodnutie, ale dve. Musíte trafiť odchod a potom aj návrat. To druhé je ťažšie, lebo vracať sa treba vo chvíli, keď sú titulky najhoršie a nikto nevie, či dno už bolo. Potvrdenie, že najhoršie je za nami, prichádza spravidla až vtedy, keď je trh vyššie, než keď ste predávali. Čakanie v hotovosti na lacnejší nákup nie je opatrnosť. Je to tiež rozhodnutie o načasovaní – len s opačným znamienkom.
Čo si z toho vziať
- Riziko áno, dátum nie. Drahý trh je dôvod prispôsobiť alokáciu, nie tipovať mesiac. Centrálna banka pomenúva riziko, prognostik predáva dátum.
- Plán musí prežiť krach bez uhádnutia dátumu. Rezerva na čerpanie, rozloženie mimo jedného trhu, alokácia podľa života.
- Pravidlo návratu pred pravidlom odchodu. Ak si neviete napísať, za akých podmienok nakúpite späť, nepredávajte.
Vaša príležitosť
Dve otázky, ktoré si môžete zodpovedať hneď teraz:
Koľko rokov vašich výdavkov máte dnes mimo akcií?
Čo ste urobili pri poslednom varovaní pred krachom – a ako to dopadlo?
Ak na prvú otázku neviete odpovedať číslom, v krátkom nezáväznom rozhovore si ju zodpovieme spolu: koľko rokov života dnes váš majetok ufinancuje bez toho, aby ste museli v poklese predávať akcie – a či to stačí. Nie je to analýza portfólia. Je to jedna otázka, na ktorej stojí všetko ostatné.
Overte si svoju pripravenosť na pokles – nezáväzný rozhovor >>>
Pretože otázka nie je, či príde krach. Otázka je, či ho váš plán prežije bez toho, aby ste museli uhádnuť dátum.
Dušan Šulov
* MSCI World Net Return v USD – akcie vyspelých trhov s reinvestovanými dividendami po zohľadnení zrážkových daní podľa metodiky indexu. Roky 2016–2025 sú kalendárne výnosy, rok 2026 od 1. 1. do 30. 9. 2026. Zdroj: MSCI, index factsheet k 30. 9. 2026. Výpočet 100 000 → 352 000 je zložením ročných výnosov z tabuľky. Nejde o čistý výnos konkrétneho klienta po poplatkoch a daniach ani o výnos v eurách. Tabuľka je historická rekapitulácia, nie prognóza. Minulá výkonnosť nie je zárukou budúcej.
Zdroje:
- Forbes SK: „Väčšina investorov utrpí veľké straty, tvrdí Grantham“ (14. 8. 2026); Grantham, podcastový rozhovor (jún 2026) – pokles „bližšie k 70 % než k 50 %“
- Forbes SK: Forbes Money „Prichádza recesia, akú sme nikdy nezažili“ (6/2026); „Ekonóm, ktorý predpovedal krachy, varuje“ – rozhovor so Zebergom (10/2025)
- Zeberg, verejné výroky: The Daily Hodl (12. 3. 2023, recesia koncom roka), Thoughtful Money (11/2024, vrchol 6 300–6 400, pád −55 %)
- Mark Spitznagel, WSJ via The Standard (23. 9. 2025): S&P 500 k 8 000, potom pád horší než 1929
- JPMorgan – Reuters (4. 4. 2025): pravdepodobnosť globálnej recesie 60 %
- Harry Dent, Fox Business (10. 6. 2024): S&P 500 −86 % od vrcholu, dno začiatkom až v polovici 2025
- FTnews: „Rok 2024: Bude to rok najväčšieho krachu na akciovom trhu?“ (12/2023) – Spitznagel, Universa
- Trend: „Akciový trh sa zrúti do 60 dní, varuje autor bestselleru o príčine predošlej finančnej krízy“ (3/2023)
- Mike Wilson, Morgan Stanley – Benzinga (21. 2. 2023): S&P 500 na 3 000 – 3 300 v nasledujúcich 3 – 6 mesiacoch; Svetové ekonomické fórum, Chief Economists Outlook (január 2023)
- KPMG CEO Outlook 2022 (1 325 CEO; 86 % čaká recesiu do 12 mesiacov); Forbes SK: „Býky, medvede aj byvoly“ (1/2022) – konsenzus analytikov na rok 2022 mierne býčí
- Michael Burry: „I was wrong to say sell“ (Kitco, 31. 3. 2023); tweet „Sell“ 31. 1. 2023
- GMO / Jeremy Grantham: „Waiting for the Last Dance“ (5. 1. 2021); „Let the Wild Rumpus Begin“ (január 2022); „Reinvesting When Terrified“ (10. 3. 2009)
- MMF: „The Great Lockdown“ (14. 4. 2020); NBER: datovanie recesie USA (február–apríl 2020)
- TASR: „Výnosová krivka na amerických dlhopisoch zostáva invertovaná“ (8/2019)
- Jeffrey Gundlach, Bloomberg (9. 1. 2018): S&P 500 skončí rok 2018 so záporným výnosom
- Jim Rogers, Investing.com (12. 6. 2017, cituje rozhovor pre Business Insider): „worst crash in your lifetime“, „later this year or next“
- RBS, Investment Week (12. 1. 2016): „Sell everything except high quality bonds“; Bridgewater, Fortune (8. 11. 2016): Trumpovo víťazstvo a prepad Dow o ~10 %
- Finex: „Konec večírku se blíží“ (2017) – Dimon o bubline
- Investicne.sk: „ECB varuje: ak praskne AI bublina, Európe hrozí finančná kríza“ (18. 8. 2026)
- MSCI: index factsheet, výnosy MSCI World (net, USD) k 30. 9. 2026